
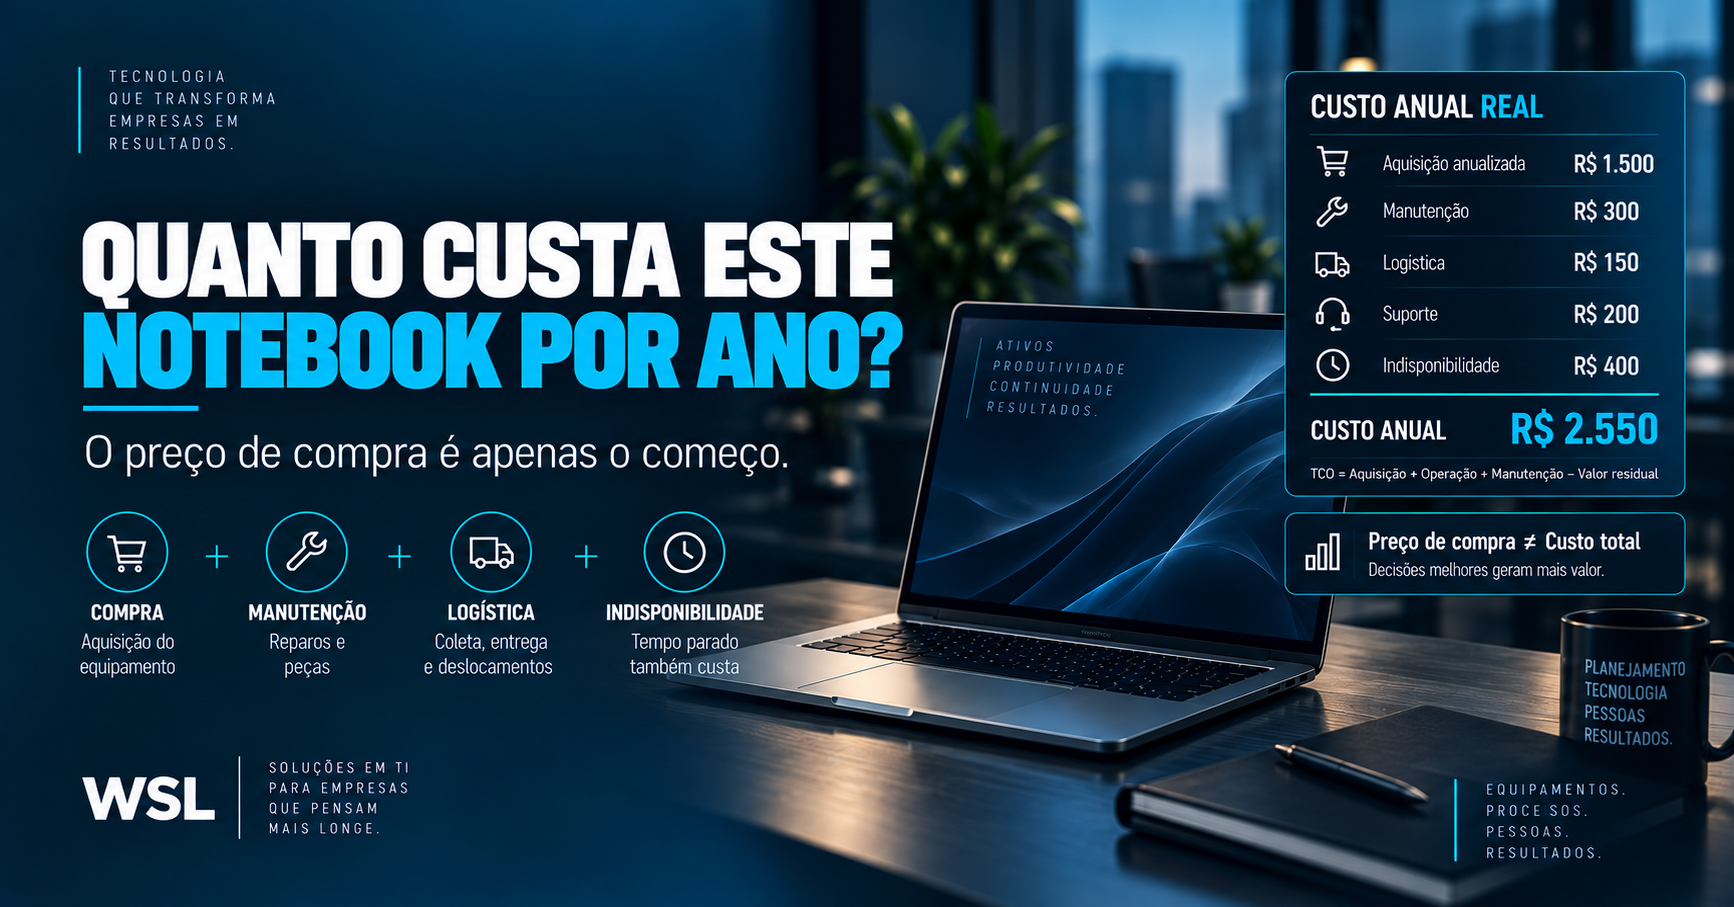
Quando uma empresa compra um notebook por R$ 6 mil, é comum tratar esse valor como o custo do equipamento.
Mas esse é apenas o custo de aquisição.
Ao longo dos anos, aquele notebook pode gerar outras despesas:
- manutenção;
- upgrades;
- bateria;
- carregadores;
- acessórios;
- logística;
- suporte;
- licenças;
- tempo parado;
- substituições emergenciais.
É por isso que a pergunta mais útil não é apenas:
“Quanto custou comprar este notebook?”
Mas:
“Quanto custa manter este notebook em operação por ano?”
Essa visão muda bastante a gestão do parque tecnológico.
O preço de compra é apenas o começo
Imagine dois notebooks.
O primeiro custa R$ 5.500.
O segundo, R$ 6.300.
À primeira vista, o primeiro é mais barato.
Mas, durante três anos, ele pode exigir:
mais reparos;
duas trocas de bateria;
carregadores adicionais;
upgrade de memória;
mais tempo de indisponibilidade.
O segundo pode ter custado mais no início, mas exigir menos intervenção.
Nesse caso, qual foi realmente o mais barato?
A resposta só aparece quando a empresa olha para o custo total de propriedade, ou TCO.
O que entra no custo anual de um notebook?
Uma visão completa pode incluir diferentes grupos de despesas.
Aquisição
O valor pago pelo equipamento.
Esse custo pode ser distribuído ao longo da vida útil esperada.
Se um notebook custa R$ 6 mil e a empresa pretende utilizá-lo por quatro anos, uma referência simples seria R$ 1.500 por ano em custo de aquisição.
Não é uma regra contábil.
É apenas uma forma gerencial de visualizar o investimento ao longo do ciclo.
Manutenção
Entram aqui:
- reparos;
- peças;
- mão de obra;
- limpeza;
- manutenção preventiva;
- diagnósticos;
- laudos.
Uma máquina que exige poucos reparos possui uma dinâmica diferente de outra que passa frequentemente pela assistência.
Upgrades
Memória.
SSD.
Bateria.
Às vezes, um upgrade de baixo custo prolonga a vida do ativo e reduz o custo anual.
Esse é um bom exemplo de gasto que pode parecer despesa, mas gerar economia futura.
Carregadores e acessórios
Também entram na conta:
- carregadores;
- docks;
- adaptadores;
- mochilas;
- teclado;
- mouse;
- monitores;
- headsets.
Dependendo da empresa, alguns desses itens pertencem à estação de trabalho e não ao notebook isoladamente.
Mesmo assim, deveriam fazer parte da análise de custo operacional.
Logística
Retirada.
Entrega.
Envio para home office.
Troca de equipamento.
Transporte entre unidades.
Coleta para manutenção.
Esses custos normalmente aparecem separados, mas fazem parte do ciclo de vida do ativo.
Suporte
Cada chamado consome tempo.
Tempo do usuário.
Tempo da TI.
Tempo do fornecedor.
Se determinado modelo gera muitos chamados, o custo não está apenas nas peças.
Está no esforço de suporte.
Indisponibilidade
Esse talvez seja um dos custos mais importantes e menos registrados.
Quando o notebook fica parado, o colaborador pode:
ficar sem trabalhar;
usar equipamento inferior;
esperar configuração;
perder produtividade;
adiar tarefas.
Esse impacto pode ser maior do que o valor do reparo.
Como transformar isso em uma visão anual
Uma fórmula simples poderia ser:
Custo anual do notebook = aquisição anualizada + manutenção + upgrades + acessórios + logística + suporte + indisponibilidade
Não precisa ser um cálculo perfeito.
O objetivo é criar uma referência comparável.
Exemplo prático
Imagine um notebook comprado por R$ 6.000 com vida esperada de quatro anos.
Aquisição anualizada:
R$ 1.500/ano
No primeiro ano:
Manutenção: R$ 300
Acessórios: R$ 250
Logística: R$ 150
Suporte estimado: R$ 200
Indisponibilidade estimada: R$ 400
Custo anual aproximado:
R$ 2.800
Agora imagine outro equipamento de R$ 6.500, também usado por quatro anos.
Aquisição anualizada:
R$ 1.625/ano
Mas ele gera apenas:
Manutenção: R$ 100
Logística: R$ 50
Suporte: R$ 100
Indisponibilidade: R$ 100
Custo anual:
R$ 1.975
Nesse cenário, o notebook mais caro na compra foi mais barato de operar.
O custo anual ajuda a comparar modelos
Se a empresa registra esse histórico, começa a descobrir:
quais modelos quebram mais;
quais exigem mais suporte;
quais baterias duram menos;
quais geram mais chamados;
quais possuem melhor valor residual;
quais realmente valem a pena renovar.
Isso melhora futuras compras.
O modelo mais barato pode custar mais
Esse é um erro comum.
Compras são frequentemente analisadas com foco excessivo no preço unitário.
Mas uma diferença pequena no valor inicial pode ser irrelevante se um modelo tiver:
mais falhas;
menor durabilidade;
pior suporte;
menos possibilidade de upgrade;
bateria fraca;
maior indisponibilidade.
A decisão precisa considerar o ciclo completo.
Idade do equipamento também muda o custo anual
Notebooks novos costumam ter:
menos reparos;
mais garantia;
baterias melhores;
maior compatibilidade.
Com o tempo, o custo de manutenção tende a crescer.
Esse crescimento pode indicar o momento em que manter o equipamento deixa de fazer sentido econômico.
O custo anual ajuda a definir renovação
Imagine uma máquina com cinco anos.
Ela já foi totalmente depreciada internamente.
Parece “grátis”.
Mas continua gerando:
R$ 800 em manutenção;
R$ 500 em bateria;
R$ 400 em suporte;
R$ 700 em indisponibilidade.
No total:
R$ 2.400 por ano.
Talvez substituí-la por uma nova reduza o custo operacional.
É por isso que equipamento antigo não significa necessariamente equipamento barato.
Valor residual também deveria entrar na conta
No fim do ciclo, o notebook pode ser:
revendido;
reaproveitado;
destinado a função mais leve;
utilizado como reserva.
Se um equipamento ainda vale R$ 1.500 depois de quatro anos, esse valor reduz o custo econômico total do ciclo.
Por isso, uma visão mais completa seria:
Custo total = aquisição + manutenção + operação – valor residual
O histórico individual faz diferença
Dois notebooks iguais podem ter histórias diferentes.
Um nunca precisou de reparo.
Outro trocou:
bateria;
teclado;
tela;
carregador.
Por isso, o ideal é manter um “prontuário” de cada ativo.
Isso permite calcular o custo real daquele equipamento, e não apenas a média do modelo.
O custo também varia por perfil de usuário
Um notebook de executivo em mobilidade pode ter:
mais desgaste;
mais logística;
maior risco;
mais acessórios.
Um notebook administrativo fixo pode ter um custo muito menor.
Por isso, comparar apenas equipamentos sem considerar o perfil pode gerar distorções.
Crie categorias de custo
Uma empresa pode organizar o parque em faixas.
Por exemplo:
Baixo custo anual
Equipamentos estáveis e com pouca manutenção.
Custo moderado
Máquinas com algum histórico de intervenção.
Alto custo anual
Equipamentos recorrentes em manutenção ou com muita indisponibilidade.
Esse tipo de classificação ajuda a priorizar renovação.
Custo anual também ajuda a decidir upgrade
Imagine um notebook que custa R$ 2 mil por ano para manter.
Um upgrade de R$ 500 pode reduzir chamados e prolongar sua vida por dois anos.
Nesse caso, o upgrade pode ser excelente investimento.
Sem histórico de custo, essa decisão vira percepção.
O indicador ajuda o orçamento de TI
Se a empresa possui 100 notebooks e estima custo médio anual de R$ 2.500 por equipamento, passa a ter uma referência de:
R$ 250 mil por ano para sustentar o parque.
Isso não significa necessariamente gasto em caixa imediato.
Mas cria uma visão de capacidade operacional.
Agora o orçamento deixa de ser apenas:
“Quanto vamos gastar comprando notebooks?”
E passa a incluir:
“Quanto custa manter nosso parque funcionando?”
A empresa pode comparar áreas e perfis
Por exemplo:
Administrativo: R$ 1.800/ano
Comercial externo: R$ 2.600/ano
Engenharia: R$ 4.200/ano
Essa diferença pode ser perfeitamente justificável.
O importante é conhecê-la.
O custo anual deveria acompanhar a vida do ativo
Uma forma simples de registrar:
Ano 1 — R$ 1.900
Ano 2 — R$ 2.100
Ano 3 — R$ 2.700
Ano 4 — R$ 3.600
Essa curva ajuda a perceber quando o equipamento começa a ficar caro demais.
O ponto de renovação fica mais claro
Em vez de substituir porque:
“o notebook está velho”
ou
“já tem cinco anos”,
a empresa passa a decidir com base em dados.
O custo anual aumentou?
A indisponibilidade cresceu?
A configuração ainda atende?
O valor residual está caindo?
Agora existe uma lógica econômica.
Não precisa começar com um modelo complexo
Uma planilha simples já pode funcionar.
Campos:
- patrimônio;
- modelo;
- data de compra;
- custo de aquisição;
- manutenção anual;
- upgrades;
- acessórios;
- logística;
- dias parado;
- valor residual;
- custo anual estimado.
Com alguns meses de histórico, padrões começam a aparecer.
O custo real do notebook é o custo de mantê-lo produzindo
Esse é o ponto central.
Comprar um notebook é um evento.
Manter esse notebook funcionando por quatro ou cinco anos é um processo.
E é durante esse processo que surgem muitos custos invisíveis.
Por isso, talvez a pergunta mais importante para a gestão não seja:
“Quanto pagamos nesse equipamento?”
Mas:
“Quanto ele custa por ano para continuar entregando produtividade?”
Quando a empresa consegue responder isso, compra, upgrade, manutenção e renovação deixam de ser decisões isoladas.
Passam a fazer parte de uma estratégia de custo total.
